住宅ローン事前審査の通し方|流れ・必要書類・落ちたときの対策
住宅ローン事前審査の流れ・必要書類・審査で見られるポイント・落ちたときの原因別対策を網羅的に解説します。申込前の準備から本審査との違いまで整理しました。
住宅ローン事前審査の通し方|流れ・必要書類・落ちたときの対策
住宅ローンの事前審査(仮審査)は、本審査の前に融資の見込みを確認する手続きです。通過のカギは「申込前に年収・借入状況・信用情報・物件資料を整理し、申告内容と書類を一致させること」にあります。特定の方法で審査通過を保証することはできませんが、準備次第で不利な要素は減らせます。
住宅ローンの事前審査とは何か
事前審査とは、物件の売買契約を結ぶ前に、金融機関が申込者の年収・借入状況・物件概要などをもとに「融資できる見込みがあるか」を簡易的に判断する手続きです。「仮審査」と呼ぶ金融機関もありますが、意味は同じです。
承認されても、融資が確定するわけではありません。りそな銀行の事前審査申込ページにも「融資を約束するものではない」と明記されています。事前審査はあくまで「見込み」の確認であり、正式な融資判断は本審査(正式審査)で行われます。
住宅ローンの基本的な流れは、三菱 UFJ 銀行「住宅ローンのお手続きの流れ」によると「事前審査 → 正式審査 → 契約 → 借入れ」の4段階です。事前審査は、この最初の関門にあたります。
事前審査はいつ申し込むべきか
物件や建物計画のめどが立った段階で申し込むのが一般的です。三菱 UFJ 銀行も、物件や建物計画のめどが立ったタイミングでの申込を案内しています。
物件の売買契約前に事前審査を受ける理由は明快です。自分がいくらまで借りられそうかを把握できれば、資金計画に無理がないか確認でき、売主や不動産会社との価格交渉にも裏付けができます。法律上の義務ではありませんが、実務上はほぼ必須の手続きといえます。
申込前に準備すること
事前審査の手順に入る前に、次の4点を整理しておきましょう。ここを飛ばして申し込むと、入力ミスや書類不備で時間を無駄にしやすくなります。
資金計画の整理
まず数字を固めます。物件価格・諸費用(仲介手数料・登記費用・火災保険料など)・自己資金(頭金に充てられる金額)・希望借入額・毎月の返済可能額・ボーナス返済の有無を一覧にします。「なんとなく○千万円」ではなく、源泉徴収票や預金残高と照合して具体的な数字を出すことが出発点です。
住宅ローン以外の借入の洗い出し
自動車ローン、教育ローン、カードローン、クレジットカードのリボ払い・分割払い、スマートフォン端末の割賦契約を一覧化します。住宅金融支援機構【フラット35】の利用条件では、これらすべてが「総返済負担率」の計算に含まれると明記されています。住宅ローンだけの返済額で計算しても意味がありません。
信用情報の事前確認
自分の信用情報は、CIC・JICC・全国銀行個人信用情報センターへ本人開示を請求して確認できます。過去の延滞・債務整理・強制解約などの登録があると、審査に影響する可能性があります。 CIC はインターネット開示(8:00〜21:45)にも対応しており、郵送なら申込から1週間〜10日ほどで届きます。
「心当たりがないから大丈夫」と済ませず、実際に確認することが最も確実な準備です。
申込前チェックリスト
- [ ] 物件価格と諸費用を分けて把握した
- [ ] 自己資金(頭金)の金額を確認した
- [ ] 住宅ローン以外の借入残高と毎月返済額を一覧化した
- [ ] リボ払い・分割払い・スマートフォンの割賦契約を確認した
- [ ] 源泉徴収票または確定申告書の年収と申告予定額が一致している
- [ ] 勤務先・入社年月・雇用形態を確認した
- [ ] 物件の所在地・築年数・面積・価格を確認した
- [ ] 収入合算・ペアローンの利用方針を決めた
- [ ] 事前審査中に新たな借入をしないと決めた
- [ ] 事前審査の承認は融資確定ではないと理解した
このリストを埋められない項目があれば、その部分から先に手をつけましょう。
住宅ローン事前審査の流れ(5ステップ)
全体像は「金融機関を選ぶ → 書類を揃える → 申し込む → 結果を受け取る → 本審査へ進む」の5段階です。
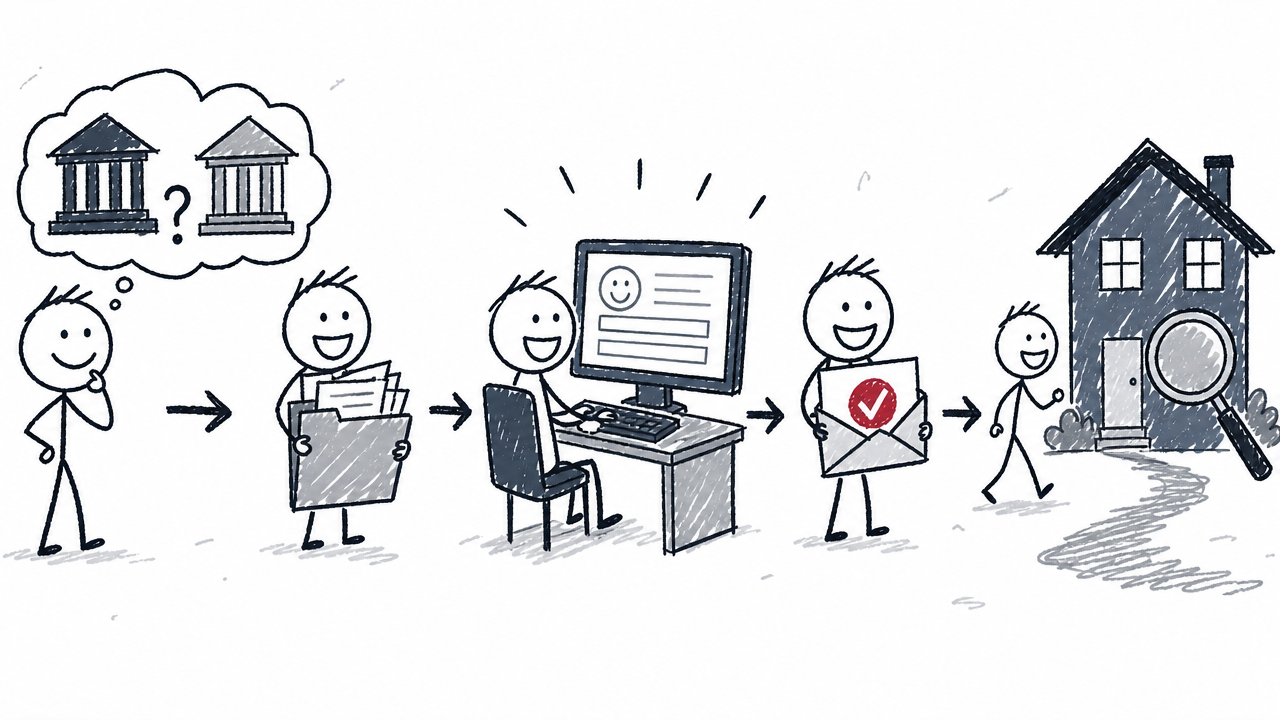
ステップ1|金融機関とローン商品を選ぶ
変動金利・固定金利・【フラット35】など、ローン商品の種類を把握し、金利タイプ・審査基準・対応地域・物件条件・団信条件を比較します。不動産会社から紹介された金融機関だけでなく、ネット銀行や地方銀行も候補に入れると選択肢が広がります。ただし、後述のとおり、無計画な同時申込は避けたいところです。
ステップ2|必要書類を揃える
Web 完結型の申込では書類提出が不要な金融機関もありますが、入力時に源泉徴収票や物件資料を手元に用意しておくと記入がスムーズになります。三井住友銀行では、事前審査は本人確認書類のみで申し込める旨を案内しています。書類の全体像は次のセクションで表にまとめました。
ステップ3| Web または窓口で申し込む
申込は本人が行う必要があります。りそな銀行も「申込情報は本人が入力する」旨を案内しています。年収・借入額は源泉徴収票や返済予定表の数字をそのまま入力し、過少・過大申告をしないようにしましょう。入力内容はスクリーンショットや控えを保存しておくと、本審査時の照合に役立ちます。
ステップ4|審査結果を受け取る
結果は大きく4種類に分かれます。
多くの場合、通知はメールやマイページで届きます。結果が出るまでの日数は後述します。
ステップ5|承認後、売買契約・本審査へ進む
事前審査の承認を得たら、物件の売買契約(または工事請負契約)を締結し、本審査に進みます。三菱 UFJ 銀行もこの順番を案内しています。承認から本審査の申込までの間に、新たな借入や転職はしないようにしてください。状況が変わると、本審査の結果に影響します。
事前審査に必要な書類一覧
書類は申込者の属性と金融機関によって異なります。以下は、主な書類を属性別に整理した表です。
出典:三井住友銀行「住宅ローンの必要書類」、りそな銀行「お申込みに必要な書類」
要するに、「自分が何で収入を得ているか」と「何を買うか」で必要書類が決まります。
会社員と自営業者で必要書類は違うのか
違います。給与所得者は源泉徴収票が基本ですが、自営業者・個人事業主は確定申告書と納税証明書が必要で、直近2〜3年分を求められることがあります。法人代表者はさらに法人決算書が加わります。りそな銀行でも、給与所得者・確定申告者・法人代表者でそれぞれ異なる書類を案内しています。
物件書類はいつ用意するか
事前審査の段階では、物件書類が不要な金融機関もあります。ただし、販売図面やパンフレットを手元に用意しておくと、物件の所在地・面積・価格の入力がスムーズです。本審査では売買契約書・重要事項説明書・登記事項証明書・公図・地積測量図など、より詳細な書類が求められます。
事前審査で見られるポイント
審査項目は金融機関によって異なりますが、共通して確認される主な要素を整理します。
年収と返済負担率
返済負担率とは、年収に対する年間返済額の割合です。住宅ローンだけでなく、自動車ローン・カードローン・リボ払いなど他の借入の返済額も合算されます。住宅金融支援機構【フラット35】の利用条件では、年収400万円未満は総返済負担率30%以下、年収400万円以上は35%以下と定めています。
ただし、これは【フラット35】の基準であり、民間金融機関すべてに共通する合格ラインではありません。「年収の○倍まで借りられる」といった年収倍率だけで借入可能額を判断することも、避けたほうがよいでしょう。
勤続年数・雇用形態・収入の安定性
転職直後や起業直後、フリーランスの場合は、追加の資料を求められることがあります。勤続年数が短いだけで即否決になるわけではありませんが、職歴の一貫性や収入の継続性は確認されます。同業種への転職であれば、職務経歴書の提出で補えることもあります。
個人信用情報と他の借入
金融機関は CIC ・ JICC 等の信用情報機関に照会し、延滞・債務整理・代位弁済・強制解約などの登録を確認します。CICではクレジット情報が「契約期間中および契約終了後5年以内」登録されます。リボ払いやスマートフォン端末の分割払いも、返済負担率に影響する可能性があります。
誤解しやすい点があります。信用情報機関は情報を提供するだけで、審査そのものを行うわけではありません。JICCも「加盟会員が自社基準で総合判断する」と説明しています。
物件の担保評価と法令適合性
物件の担保価値も審査対象です。建築基準法への適合、旧耐震基準、借地権、再建築不可といった問題がある場合、申込者の年収や信用情報がどれだけ良好でも融資を受けられない可能性があります。物件選びの段階で、不動産会社に確認しておきたいポイントです。
年齢・健康状態・団体信用生命保険
借入時年齢や完済時年齢には、金融機関ごとに上限があります。また、多くの住宅ローンは団体信用生命保険(団信)への加入を融資条件としています。健康状態の告知で加入が難しい場合は、引受基準を緩和した「ワイド団信」や、団信加入が任意の【フラット35】も選択肢になりえます。保険料や金利上乗せの条件は商品ごとに異なるため、個別の確認が必要です。
審査項目は多岐にわたりますが、自分でコントロールできるのは「借入額」「他の借入の整理」「書類の正確さ」の3つが中心です。物件や健康状態の問題は、商品や金融機関の選び直しで対応することになります。
事前審査の結果が出るまで何日かかるのか
金融機関・申込方法・混雑状況で変動しますが、数営業日が一つの目安です。
出典:三菱 UFJ 銀行、ドコモ SMTB ネット銀行、りそな銀行
書類不備や申込内容の確認、ペアローンで相手方の申込が揃わないといった事情で長引くこともあります。「必ずこの日数で出る」とは考えず、不動産会社との契約スケジュールには余裕を持たせておきましょう。
本審査は事前審査より長く、三菱 UFJ 銀行は「必要書類提出後1〜2週間程度」を目安としています。
事前審査と本審査の違い
出典:三菱 UFJ 銀行「住宅ローンの本審査とは?」、りそな銀行
事前審査に通っても、本審査で否決されるケースはあります。申込内容と提出書類の相違、審査中の新たな借入、収入や勤務先の変化、団信に加入できないことなどが主な原因です。事前審査の承認を「融資確定」と思い込み、売買契約を急ぐことは、最もリスクの高い判断といえます。
事前審査に落ちたときの対策
落ちた場合にまず行いたいのは、原因の推測と確認です。対策は原因によってまったく異なります。
落ちた理由は教えてもらえるのか
金融機関は、具体的な否決理由を開示しない場合が多くあります。「理由を教えてもらえるはず」と待つのではなく、以下の順番で自分から確認していきましょう。
- 申告内容に誤り(年収・借入額の入力ミス)がなかったか見直す
- 他の借入・カード利用・リボ残高を再確認する
- CICやJICCで信用情報を本人開示する
- 借入希望額・返済期間・自己資金の設定を見直す
- 物件の担保・法令面を不動産会社に確認する
- 条件に合いそうな別の金融機関へ相談する
否決理由を自力で特定するのは難しいものです。それでも、上の順で一つずつ確認していけば、次の申込で同じ失敗を避けやすくなります。
原因別の具体的な対策
「別の金融機関なら必ず通る」とは限りません。ただ、金融機関ごとに審査基準は異なるため、条件を整理し直してから相談すれば、結果が変わる可能性はあります。
別の銀行にすぐ申し込んでよいのか
CIC ・ JICC では、申込情報が照会日から6か月間登録されます(CIC、JICC)。短期間に無計画な申込を繰り返すことは避けたいところです。まず原因を推測し、借入希望額・自己資金・物件条件・他の借入を見直してから次の金融機関に相談するほうが合理的です。
申込情報が登録されていること自体で、審査結果が決まるわけではありません。 JICC も、信用情報は審査の参考資料の一つであり、最終判断は加盟会員が自社基準で行うと説明しています。
よくあるミスと注意点
- 事前審査の承認だけで売買契約を急がない。 承認は融資確定ではありません。本審査で否決される可能性がある以上、契約書のローン特約(融資利用の特約)の条件を不動産会社と確認しておきましょう。
- 本審査承認前に新たな借入をしない。 カードローンやショッピングローンの利用でも、返済負担率は変わります。
- 転職・退職・休職する場合は金融機関へ相談する。 事後報告では、本審査の否決や契約解除のリスクがあります。
- 複数の金融機関への申込内容を変えない。 年収や借入残高を金融機関ごとに変えると、信用情報との照合で矛盾が生じます。
- 年収・借入残高を意図的に少なく申告しない。 本審査で書類と照合され、虚偽と判断されれば即否決になる可能性があります。
- 複数の事前審査を短期間に無計画で出さない。 原因を整理してから、次の申込を検討しましょう。
- 申込期限・承認期限・融資実行日を確認する。 事前審査の承認には、有効期限がある場合があります。不動産会社と金融機関の双方に、スケジュールを確認しておきましょう。
一つでも当てはまりそうな項目があれば、申込前にこのリストへ立ち返ってみてください。
FAQ
事前審査に通れば本審査も通るのか
事前審査の承認は融資確定ではありません。事前審査後に収入・借入状況が変わった場合、提出書類と申告内容に相違がある場合、団信に加入できない場合などは、本審査で結果が異なる可能性があります。
過去の延滞はいつまで信用情報に残るのか
CICのクレジット情報は、契約期間中および契約終了後5年以内です。JICCも、2019年10月1日以降の契約情報は契約継続中および契約終了後5年以内が基本です。延滞を解消しても、即座に記録が消えるわけではありません。
クレジットカードを何枚も持っていると不利になるのか
カード保有枚数そのもので審査が決まるわけではありません。ただし、キャッシング枠やリボ残高は返済負担率の計算に影響する可能性があります。使っていないカードのキャッシング枠も、確認しておくとよいでしょう。
事前審査中に転職や新たな借入をしてもよいのか
避けるべきです。事前審査から本審査の間に収入・勤務先・借入状況が変わると、本審査の結果に影響する可能性があります。やむを得ず変更がある場合は、速やかに金融機関へ相談してください。
事前審査の申告内容に間違いがあった場合はどうするか
気づいた時点で金融機関へ連絡し、訂正方法を確認してください。虚偽申告と判断されると、審査否決だけでなく、契約後に問題になる可能性があります。単純な入力ミスであっても放置せず、早めに対応することが鉄則です。
事前審査を通しやすくする基本は、返済可能な借入額を設定し、他の借入・信用情報・書類の不備を事前に整理することです。落ちた場合も、推測だけで原因を決めつけず、借入額・信用情報・物件条件・団信・金融機関の審査方針を一つずつ確認していきましょう。最終的な審査基準や必要書類は金融機関ごとに異なるため、申し込む先に直接確認してください。